
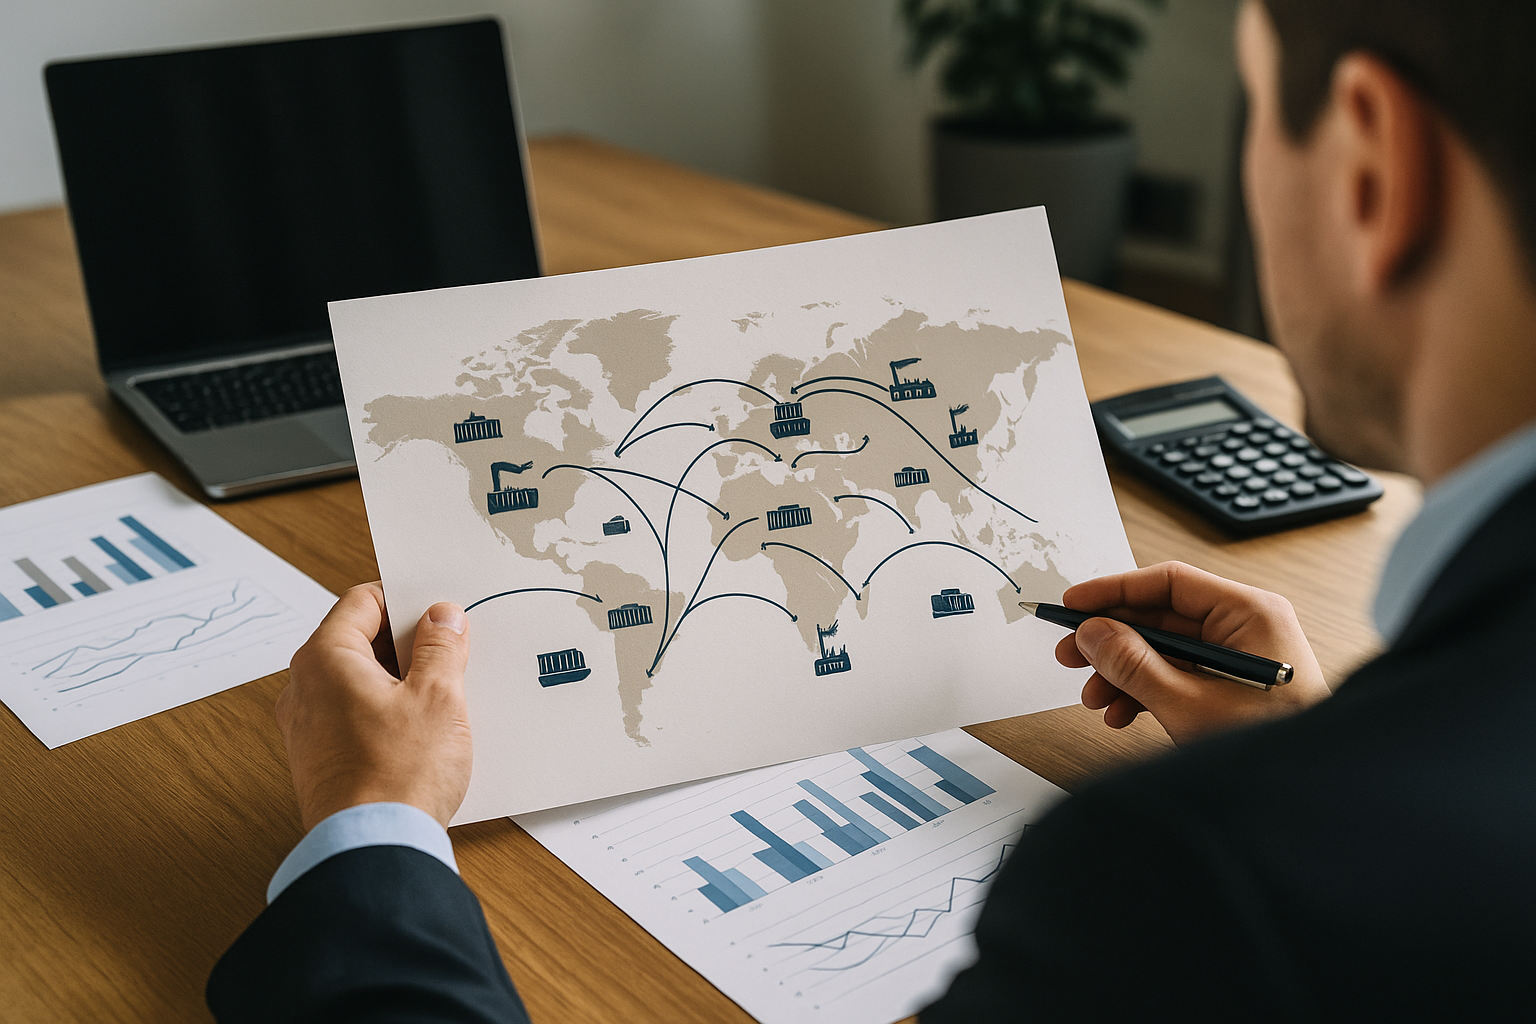
Dalla “fabbrica del mondo” a una rete più frammentata e prudente
Negli ultimi anni la logica dominante delle catene di approvvigionamento (supply chain) è cambiata: da massimizzare l’efficienza a minimizzare i rischi. Per catena di approvvigionamento si intende l’insieme di attività, persone, infrastrutture e flussi informativi che portano un bene dalle materie prime al cliente finale. Per decenni ha prevalso il modello “just in time”, cioè scorte ridotte e consegne frequenti, utile per tagliare i costi ma vulnerabile agli shock. Oggi molte imprese riscoprono il “just in case”: più magazzino, più fornitori, più piani alternativi. Non è un ritorno al passato, ma un nuovo equilibrio tra costi e continuità operativa, dove la resilienza diventa una metrica quasi quanto il margine.
La spinta arriva da eventi ravvicinati che hanno messo in luce la fragilità delle reti globali: interruzioni logistiche, volatilità dei prezzi energetici, tensioni geopolitiche e picchi di domanda difficili da prevedere. In pratica, un componente che manca può fermare un’intera linea produttiva, anche se vale pochi euro. Questo ha portato molte aziende a mappare meglio i fornitori di secondo e terzo livello, spesso invisibili nei contratti ma decisivi nella realtà. La globalizzazione non si è “spenta”, però sta assumendo una forma più selettiva: meno dipendenza da singoli nodi e più attenzione a ridondanza e continuità.
Nearshoring, friendshoring e scorte: le nuove parole d’ordine
Nel dibattito economico sono entrati concetti che fino a poco tempo fa erano per addetti ai lavori. Il nearshoring è lo spostamento di attività produttive o di fornitura in Paesi geograficamente più vicini ai mercati di consumo, per ridurre tempi di trasporto e incertezza. Il friendshoring indica invece la scelta di collocare forniture e impianti in Paesi considerati politicamente “affidabili”, con relazioni stabili e minori rischi di sanzioni o restrizioni. Non si tratta solo di ideologia: è una valutazione di rischio che entra nei modelli finanziari.
Un’altra leva è la gestione delle scorte. Aumentare il magazzino significa immobilizzare capitale e pagare costi di stoccaggio, ma può evitare fermate produttive molto più onerose. La scelta dipende dal settore: nei prodotti a ciclo breve e domanda volatile, scorte eccessive possono trasformarsi in invenduto; nei comparti industriali con componenti critici, un buffer minimo può fare la differenza. In molti casi si adotta una soluzione ibrida: scorte più alte per i componenti “collo di bottiglia” e contratti più flessibili per il resto, con pianificazione della domanda più sofisticata e revisione frequente dei parametri.
Costi, inflazione e tempi di consegna: perché l’efficienza non basta più
Quando la logistica si inceppa, l’effetto si vede in tre variabili: prezzi, tempi e disponibilità. Se aumentano i costi di trasporto o di energia, le imprese cercano di trasferirli a valle, alimentando inflazione da costi. Se i tempi di consegna si allungano, crescono le scorte di sicurezza e il capitale circolante necessario. Se la disponibilità è incerta, i clienti anticipano gli ordini e si crea un effetto frusta: piccole variazioni della domanda al dettaglio diventano grandi oscillazioni a monte, peggiorando la volatilità.
Per leggere questi fenomeni serve distinguere tra rischio e incertezza. Il rischio è misurabile (probabilità e impatto), l’incertezza è ciò che non si riesce a quantificare bene. Le aziende stanno investendo in strumenti che trasformano parte dell’incertezza in rischio gestibile: contratti con clausole di flessibilità, fornitori alternativi pre-qualificati, e analisi di scenario. Sul fronte macro, la frammentazione delle supply chain può rendere alcuni beni più costosi nel medio periodo, perché la produzione ridondante e la diversificazione hanno un prezzo. In compenso, riducono la probabilità di shock improvvisi che bloccano interi settori.
Digitale e tracciabilità: la supply chain come sistema informativo
La catena di approvvigionamento non è solo movimento fisico di merci: è soprattutto flusso di dati. La tracciabilità consiste nella capacità di ricostruire origine, passaggi e trasformazioni di un prodotto lungo la filiera. Serve per qualità, conformità normativa e gestione dei richiami, ma oggi è anche una leva competitiva. Sapere in tempo quasi reale dove si trova un lotto e quali sono i colli di bottiglia permette di riprogrammare la produzione e comunicare meglio con clienti e fornitori.
La trasformazione digitale si concentra su tre elementi: visibilità end-to-end, integrazione tra sistemi e analisi predittiva. In pratica, sensori, piattaforme di scambio dati e modelli di previsione aiutano a individuare ritardi prima che diventino crisi. Un esempio concreto: se un porto è congestionato, un’azienda può deviare parte dei volumi su rotte alternative o cambiare modalità di trasporto, anche pagando di più, ma evitando la rottura di stock. A livello di policy, molte istituzioni pubblicano indicatori e analisi utili per il monitoraggio; un riferimento autorevole è la sezione dedicata a commercio e catene globali della ricerca dell’OCSE, spesso usata per confronti internazionali.
Energia, clima e regolazione: i nuovi vincoli che riscrivono le filiere
Oltre agli shock “improvvisi”, cresce il peso dei fattori strutturali. La transizione energetica cambia la geografia industriale: alcune lavorazioni energivore cercano aree con energia più stabile o con infrastrutture migliori. Il clima introduce rischi fisici (eventi estremi, siccità, interruzioni di trasporto) e rischi di transizione (nuove regole, tassazioni, standard). Per molte imprese, la decarbonizzazione non è più un progetto reputazionale, ma un vincolo operativo: clienti e regolatori chiedono dati sulle emissioni lungo la filiera, con conseguenze su fornitori, materiali e processi.
Qui entra in gioco la compliance, cioè l’insieme di attività necessarie a rispettare norme e standard. La compliance di filiera richiede documentazione, audit e talvolta la sostituzione di fornitori non allineati. Questo può rallentare l’onboarding di nuovi partner, ma riduce rischi legali e interruzioni future. In parallelo, aumenta l’importanza dei contratti: non solo prezzo e quantità, ma anche clausole su continuità, qualità dei dati, responsabilità e piani di emergenza.
Chi vince e chi perde: come cambiano strategie e competenze
In un contesto più instabile, tendono a essere avvantaggiate le aziende che trattano la supply chain come una funzione strategica e non solo esecutiva. La differenza la fanno alcune capacità chiave: diversificazione dei fornitori (senza moltiplicare complessità inutili), progettazione di prodotti più “modulari” per usare componenti alternativi, e gestione finanziaria del capitale circolante. Anche le competenze cambiano: servono profili che sappiano leggere dati logistici, negoziare contratti complessi e valutare rischi geopolitici e climatici con strumenti quantitativi.
Per il consumatore l’effetto è ambivalente: alcuni beni potrebbero avere prezzi mediamente più alti, ma con minori probabilità di scaffali vuoti o tempi di consegna imprevedibili. Per l’economia globale, la traiettoria sembra quella di una globalizzazione più “a blocchi”, dove la velocità conta ancora, ma conta di più la capacità di assorbire gli urti senza fermarsi. Le informazioni fornite hanno finalità informative e non costituiscono consulenza finanziaria, legale o operativa; per decisioni specifiche è opportuno rivolgersi a professionisti qualificati.